科创板战略性底部共识 浙商策略的前瞻与新型信息技术服务的崛起
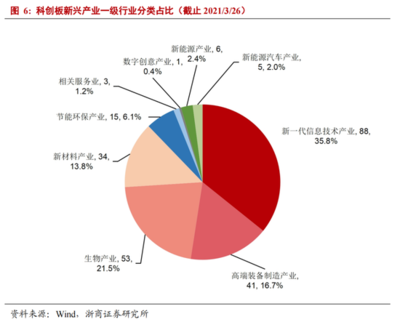
浙商证券策略团队明确提出“科创板进入战略性底部”的判断,并进一步指出,未来1至2个季度内,科创板中的明星股将逐步崭露头角。这一观点不仅为市场提供了重要的节奏参考,更将目光聚焦于产业结构升级中的关键赛道——新兴软件和新型信息技术服务。在流动性预期改善、产业政策持续加码与估值消化较充分的背景下,科创板的战略配置价值正被重新审视。
从市场结构与估值角度看,科创板经历了较长时间的调整,整体估值已回落至历史较低分位区域。浙商策略认为,这种调整并非单纯的情绪宣泄,而是对高估值与盈利兑现节奏的再平衡。随着年报与一季报的逐步披露,业绩验证窗口开启,真正具备技术壁垒和商业模式可持续性的企业将获得资金重新定价。科创板作为硬科技企业的聚集地,其“战略性底部”的判断建立在估值底、政策底与盈利预期底的多重共振之上。
未来1至2个季度成为明星股崭露头角的关键窗口期。这一判断的逻辑在于:一方面,宏观流动性环境边际改善,为成长风格提供了相对友好的估值支撑;另一方面,产业层面的人工智能、云计算、工业软件、信息安全等领域正在从主题催化走向订单与收入落地。那些在细分赛道中具备卡位优势、研发投入转化效率高、客户结构优质的企业,更容易在业绩期获得市场关注。明星股的“崭露头角”并非普涨,而是结构性行情的深化,资金将向确定性更高的龙头集中。
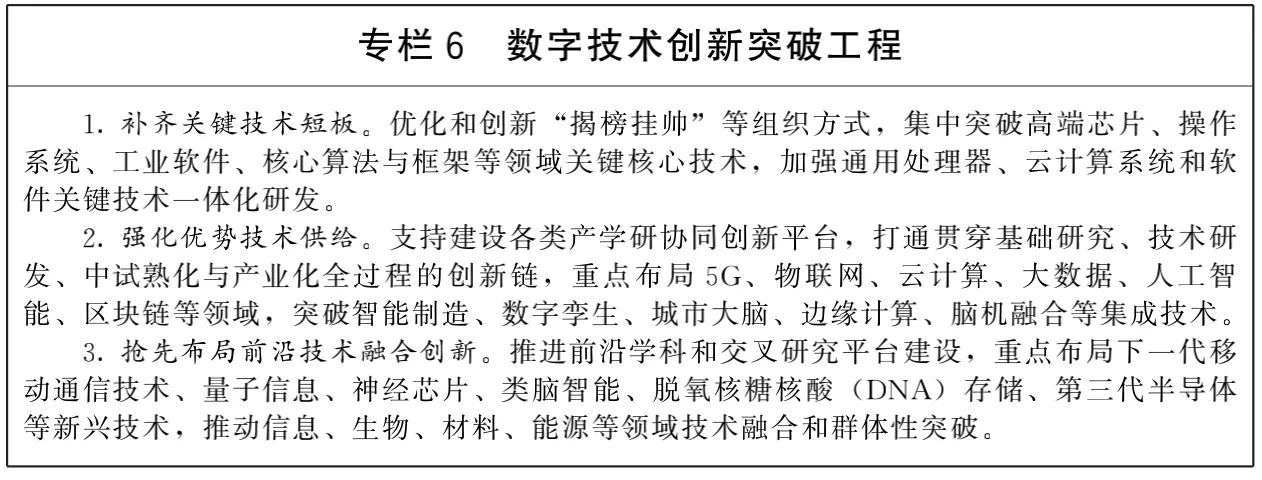
在这一框架下,新兴软件和新型信息技术服务成为科创板中最值得关注的线索之一。新兴软件涵盖基础软件、工业软件、行业应用软件以及嵌入式系统等,其核心逻辑在于国产化替代与数字化升级的双重驱动。随着企业数字化转型从“上云”走向“用数赋智”,对底层软件性能和行业适配能力的要求显著提升,具备自主知识产权的软件企业有望迎来渗透率加速提升的阶段。新型信息技术服务则包括云计算服务、大数据服务、信息安全服务、人工智能平台服务等,其特点是轻资产、高粘性、可复制性强。在政策推动数字产业化与产业数字化的过程中,这类服务商往往能够以订阅制或平台化模式实现收入的持续增长,盈利质量优于传统项目制IT服务。
值得注意的是,浙商策略所强调的“战略性底部”并非短期博弈信号,而是从中期维度提示配置机遇。对于新兴软件和新型信息技术服务领域,投资者需要关注几个核心变量:一是研发投入的资本化与费用化处理对利润的短期扰动,应更关注收入增速与合同负债变化;二是下游行业景气度分化,金融、制造、政府等领域的IT支出节奏存在差异;三是竞争格局的演变,头部企业通过产品化与生态建设巩固护城河,尾部企业则可能面临出清压力。在未来1至2个季度的业绩验证期,这些变量将直接决定哪些公司能够从“底部区域”走向“明星梯队”。
浙商策略关于科创板进入战略性底部的判断,为市场提供了一个兼具估值安全与产业弹性的观察视角。新兴软件和新型信息技术服务作为科创板的重要构成,其成长逻辑并未因市场波动而削弱,反而在国产化、数字化与智能化浪潮中不断强化。未来1至2个季度,随着业绩线索逐步清晰,真正具备技术实力与商业落地能力的企业有望率先走出底部,成为科创板新一轮结构性行情的引领者。对于长期投资者而言,当前阶段更应以产业视角筛选优质标的,在战略底部区域耐心布局,分享信息技术服务产业升级的长期红利。
最新产品